CIC Banque en ligne & Compte

- 9.99K Avis
- 4,7
- Téléchargements
- 1 000 000+
 Analyse par Appgk
Gérer son compte bancaire depuis son téléphone peut sembler banal, jusqu’au moment où l’on doit vérifier un paiement, suivre un prélèvement ou réagir rapidement à une dépense inhabituelle. C’est précisément sur ce besoin quotidien que CIC Banque en ligne & Compte m’a paru le plus convaincant. L’application transforme le mobile en point d’accès principal aux opérations courantes du CIC, sans chercher à remplacer le conseil bancaire humain dans toutes les situations.
Développée par Euro Information, cette application gratuite appartient à la catégorie des finances et s’adresse avant tout aux clients qui veulent garder un œil régulier sur leur argent. Elle affiche une moyenne de 4,7, basée sur environ 46 000 évaluations, et dépasse le million d’installations. Ces chiffres montrent surtout qu’elle est suffisamment adoptée pour devenir un outil de consultation habituel, mais ils ne dispensent pas de vérifier si son approche correspond à votre façon de gérer vos comptes.
Le suivi du compte comme fonction centrale
Je trouve que le suivi du compte prend tout son sens quand je le relie à une habitude concrète : vérifier les mouvements à un moment calme, plutôt que consulter le solde au hasard. Cela permet de mieux distinguer une dépense récente d’un prélèvement attendu et de repérer plus tôt ce qui mérite une vérification. La prochaine section montre comment cette consultation s’intègre aux usages mobiles du quotidien.
Voir rapidement ce qui se passe
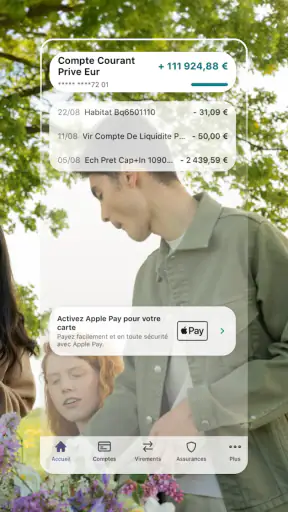
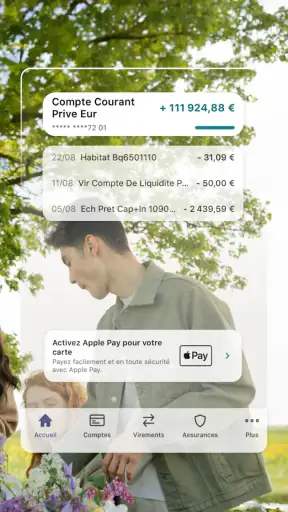
À mon avis, la capacité la plus importante ici est le suivi du compte depuis un même espace. L’application ne se limite pas à afficher un solde isolé : elle sert de tableau de bord pour les opérations bancaires, la carte, le crédit, l’épargne, le prêt, la bourse et Wero. Cette réunion évite de passer d’un service à l’autre lorsque l’on veut simplement comprendre sa situation financière.
Dans la vie réelle, la valeur de cette fonction vient moins de son côté spectaculaire que de sa fréquence d’utilisation. Je peux ouvrir l’application après un achat, contrôler le montant débité, regarder les mouvements récents et vérifier si une opération attendue est apparue. Pour quelqu’un qui consulte son compte plusieurs fois par semaine, cette continuité est plus utile qu’une accumulation d’outils rarement utilisés.
Le résumé bancaire est également intéressant pour préparer une décision. Avant un achat important, je préfère regarder les mouvements récents plutôt que me fier à un souvenir approximatif du solde. Cela aide à repérer les prélèvements qui arrivent, les dépenses déjà engagées et les écarts entre le budget imaginé et la réalité.
Une porte d’entrée vers plusieurs produits
Le même environnement couvre aussi les besoins qui dépassent le simple compte courant. Le regroupement avec la carte bancaire, le crédit, le prêt et l’épargne peut être pratique pour une personne qui possède plusieurs produits au CIC. Au lieu de considérer chaque sujet séparément, on peut relier une dépense quotidienne à une vision plus large de ses finances.
Nos actualités à lire ensuite
Voir toutes les actualités
Cette organisation a toutefois une conséquence : l’application peut paraître plus chargée qu’un outil consacré uniquement au budget. Une personne qui veut seulement noter ses dépenses ou comparer plusieurs banques ne trouvera pas forcément ici l’interface la plus neutre. L’expérience est pensée autour de la relation avec le CIC, pas autour d’une vue indépendante de tous les comptes détenus dans différents établissements.
La présence de Wero ajoute un autre usage concret : les transferts entre particuliers peuvent être intégrés à la routine bancaire au lieu de dépendre d’une application séparée. Pour rembourser un repas, participer à un cadeau ou envoyer une somme à un proche, cette proximité avec le compte principal peut réduire les manipulations. Je trouve néanmoins que ce type de fonction reste surtout intéressant si mon entourage utilise déjà le même moyen de paiement.
Les meilleurs aspects de CIC Banque en ligne & Compte
Points à retenir à propos de CIC Banque en ligne & Compte
Ce que cette centralisation change vraiment
Le principal bénéfice n’est pas de faire davantage d’opérations, mais de réduire les moments où l’on remet la gestion à plus tard. Quand la consultation est simple, je suis plus susceptible de vérifier un mouvement tout de suite, de repérer un prélèvement oublié ou de confirmer que le montant disponible correspond à mes prévisions.
Cette habitude peut aussi améliorer la préparation d’un rendez-vous bancaire. En consultant à l’avance les opérations, les crédits ou l’épargne, j’arrive avec des questions plus précises. L’application ne remplace donc pas nécessairement l’échange avec un conseiller ; elle rend cet échange plus efficace lorsque le sujet devient complexe.
Mon utilisation au quotidien
Dans un scénario très courant, je rentre de courses avec plusieurs paiements effectués dans la journée. J’ouvre l’application pour vérifier le compte, puis je distingue les dépenses récentes des prélèvements récurrents. Si une somme semble inhabituelle, je peux prendre le temps de l’identifier avant de l’oublier. Cette routine est particulièrement utile après un week-end, une période de vacances ou un changement de revenus, lorsque les sorties d’argent sont moins régulières.
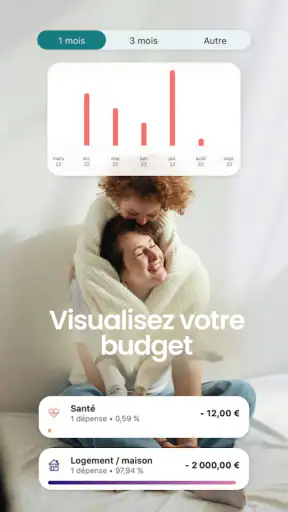
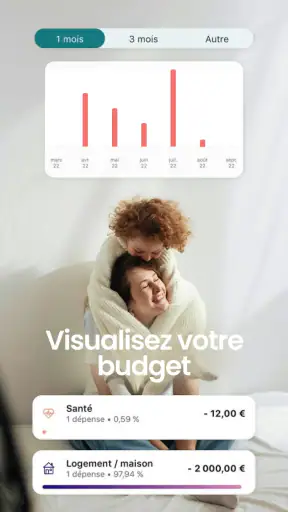
Pour une dépense prévue le lendemain, je peux aussi consulter la situation générale avant de confirmer l’achat. Ce n’est pas une méthode de budget complète, car l’application ne remplace pas une réflexion personnelle sur les objectifs et les catégories de dépenses. En revanche, elle fournit une base concrète pour éviter de décider à l’aveugle.
Le conseil que je retiens est simple : il vaut mieux utiliser le suivi des mouvements à des moments fixes, par exemple après les dépenses importantes et avant les échéances mensuelles, plutôt que d’ouvrir l’application de manière anxieuse toute la journée. L’outil devient alors un support de décision, pas une source de surveillance permanente.
Pour les cartes et les opérations sensibles
La partie consacrée à la carte bancaire est importante pour les utilisateurs qui veulent garder le contrôle de leurs paiements. Même sans entrer dans une utilisation compliquée, le fait de retrouver la carte dans le même espace que le compte facilite la vérification après une transaction et la compréhension de ce qui a été débité.
Captures d’écran
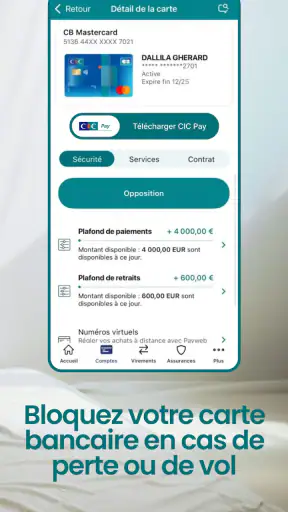
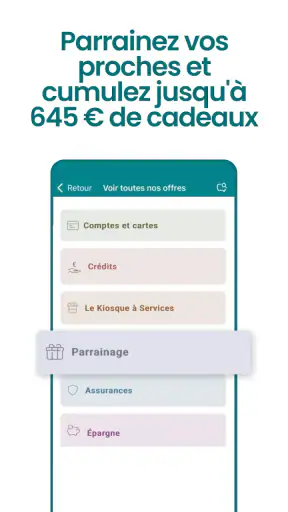
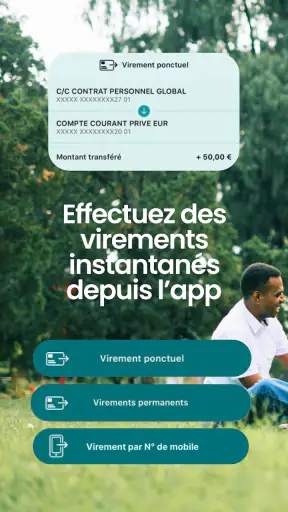
Je recommande toutefois de ne pas confondre visibilité et protection absolue. Une application bancaire aide à suivre les opérations, mais elle ne rend pas une dépense automatiquement correcte. Il faut continuer à lire les libellés, à reconnaître les commerçants et à réagir rapidement lorsqu’un mouvement ne correspond pas à ses habitudes.
Pour les personnes qui partagent certaines dépenses dans un foyer, la consultation régulière peut également éviter les malentendus. On peut vérifier ce qui est déjà passé avant de faire un second paiement ou de transférer une somme. Ce n’est pas un outil de comptabilité familiale complet, mais il donne une image plus fiable que des notes prises de mémoire.
Épargne, crédit et bourse : utile, mais pas pour tout le monde
Le fait de trouver l’épargne, le crédit, le prêt et la bourse dans le même univers peut rassurer les clients qui veulent suivre plusieurs aspects de leur relation bancaire. Je vois surtout un intérêt dans la consultation : avoir ces rubriques proches du compte courant aide à relier les décisions quotidiennes aux engagements plus longs.
En revanche, je ne conseillerais pas cette application comme unique outil à quelqu’un qui recherche une plateforme spécialisée dans l’investissement. Le suivi boursier peut avoir sa place dans une application bancaire générale, mais un investisseur très actif attendra probablement une expérience conçue d’abord pour analyser les marchés et gérer ses stratégies. Ici, la force est la centralisation, pas la spécialisation extrême.
La même nuance vaut pour les prêts. L’accès à ces informations est pratique lorsque l’on veut garder une vue d’ensemble, mais une décision de financement mérite une lecture attentive des conditions et, selon le cas, un échange avec un professionnel. L’application facilite l’accès aux sujets ; elle ne doit pas pousser à prendre une décision financière importante trop rapidement.
Les limites de l’approche CIC
La première limite est évidente pour les personnes qui ne sont pas clientes du CIC ou qui utilisent principalement plusieurs banques. L’application prend son sens dans une relation bancaire déjà établie. Si mon objectif est de réunir automatiquement des comptes de différents établissements dans une seule vue, je chercherais plutôt un agrégateur spécialisé.
La deuxième concerne la densité des services. Une application qui réunit compte, carte, crédit, prêt, épargne, bourse et Wero peut demander un temps d’adaptation. Le débutant qui veut seulement connaître son solde pourrait préférer une interface plus dépouillée. De mon côté, j’accepte cette densité parce que je peux y revenir pour plusieurs besoins, mais ce compromis ne conviendra pas à tout le monde.
Il faut aussi garder une certaine distance avec l’idée de tout gérer depuis le mobile. Pour une opération simple, c’est confortable. Pour une difficulté liée à un prêt, une situation financière fragile ou une question contractuelle, la consultation sur écran ne suffit pas toujours. L’application est alors un point de préparation et de suivi, pas forcément le lieu où tout doit être résolu.
Enfin, une application bancaire n’est agréable que si l’utilisateur adopte de bonnes habitudes de sécurité. Je conseille de protéger sérieusement l’accès au téléphone, de vérifier les opérations au lieu de valider mécaniquement les demandes et de ne pas utiliser un réseau ou un appareil auquel on ne fait pas confiance pour une tâche sensible. Ces précautions ne sont pas propres à CIC Banque en ligne & Compte, mais elles sont indispensables dès qu’un mobile donne accès à ses finances.
À qui l’application apporte le plus
Je la recommande d’abord aux clients du CIC qui veulent consulter leurs comptes sans attendre d’être devant un ordinateur. Elle convient bien à la personne qui paie principalement par carte, suit plusieurs produits bancaires et souhaite retrouver ses informations dans un seul espace. Elle peut aussi aider un utilisateur qui commence à structurer son suivi financier, à condition de compléter la consultation par un budget personnel.
Elle est particulièrement pertinente pour les personnes qui alternent entre des besoins simples et des sujets plus larges. Un jour, il s’agit de vérifier une dépense ; un autre, de regarder l’épargne, un prêt ou un transfert Wero. Cette polyvalence évite d’installer une application différente pour chaque action.
Je serais plus réservé pour quelqu’un qui cherche une banque mobile indépendante, une comparaison impartiale de plusieurs établissements ou une analyse budgétaire très poussée. Dans ces cas, une solution spécialisée peut être plus adaptée. De même, l’investisseur qui consulte les marchés de façon intensive gagnera probablement à utiliser un outil conçu autour de cette activité.
Installation et attentes réalistes
L’application est gratuite et classée PEGI 3, ce qui correspond à un usage grand public. Elle existe depuis le 28 juin 2010, signe qu’elle s’inscrit dans une expérience bancaire installée plutôt que dans un service apparu récemment. Je ne choisirais cependant pas une application financière uniquement en fonction de son ancienneté ou de sa popularité : la vraie question reste la qualité de la relation avec la banque et la fréquence à laquelle on compte l’utiliser.
Avec environ 10 000 avis, elle bénéficie d’un volume de retours assez important pour donner une idée de son adoption. Je regarde ces éléments comme un indicateur de confiance générale, pas comme une promesse que chaque utilisateur aura exactement la même expérience. Les attentes varient selon le type de compte, les produits détenus et le niveau d’autonomie recherché.
Avant de l’adopter comme outil principal, je conseille de réfléchir à trois questions. Est-ce que mon compte principal est bien au CIC ? Ai-je besoin de suivre uniquement les dépenses courantes ou aussi l’épargne, les crédits et les transferts ? Suis-je prêt à consulter régulièrement les mouvements plutôt qu’à attendre le relevé mensuel ? Les réponses permettent de savoir si la centralisation sera un avantage ou une complication.
Mon verdict après l’avoir utilisée
Ce que j’apprécie le plus dans CIC Banque en ligne & Compte, c’est son rôle de poste de commande bancaire. Le suivi du compte devient le fil conducteur, tandis que la carte, l’épargne, le crédit, le prêt, la bourse et Wero restent accessibles autour de cette fonction. Pour un client du CIC, cette logique peut rendre les vérifications quotidiennes plus naturelles et les décisions un peu mieux informées.
Je ne la présenterais pas comme une solution universelle de gestion financière. Elle ne remplace ni un budget détaillé, ni une application multi-banques, ni un accompagnement humain pour les choix importants. Sa densité peut également déplaire à ceux qui veulent une expérience minimale.
Mais si votre priorité est de garder un œil pratique sur votre compte CIC et de retrouver vos principaux services bancaires depuis le même mobile, je la trouve cohérente et recommandable. Son vrai avantage est de rapprocher la consultation de l’action quotidienne : vérifier avant de dépenser, contrôler après un paiement et prendre de meilleures décisions avant qu’un petit oubli ne devienne un problème.
FAQ sur CIC Banque en ligne & Compte
Qu’est-ce que CIC Banque en ligne & Compte permet de faire ?
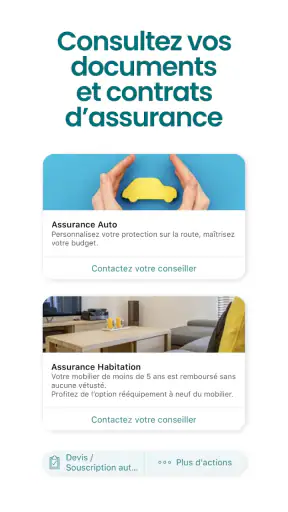
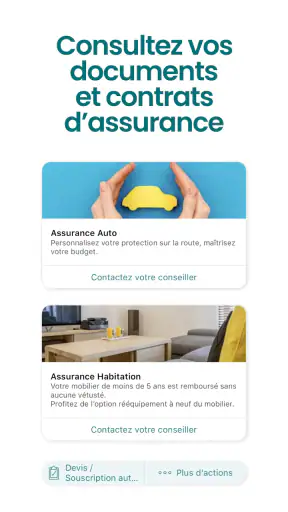
CIC Banque en ligne & Compte permet de consulter ses comptes, suivre les opérations récentes, effectuer des virements, gérer ses bénéficiaires et accéder à différents services bancaires depuis un smartphone ou une tablette. L’application donne également accès aux relevés, aux documents dématérialisés et à certaines fonctionnalités de gestion des cartes. Les options disponibles peuvent varier selon votre contrat CIC.
Comment se connecter à l’application CIC en toute sécurité ?
Pour utiliser l’application, il faut généralement disposer d’un compte CIC et de vos identifiants de banque à distance. La connexion peut être renforcée par une validation sur appareil reconnu, un code personnel ou une solution d’authentification forte, notamment pour les opérations sensibles. Il est recommandé de télécharger l’application uniquement depuis une boutique officielle et de ne jamais communiquer vos codes par téléphone, message ou e-mail.
Est-il possible d’effectuer des virements avec CIC Banque en ligne & Compte ?
Oui, l’application permet généralement de réaliser des virements entre vos comptes et vers des bénéficiaires enregistrés, sous réserve des services inclus dans votre offre bancaire. Avant de confirmer, vérifiez attentivement le montant, le compte destinataire et la date d’exécution. L’ajout d’un nouveau bénéficiaire peut nécessiter une validation de sécurité et certains virements peuvent être soumis à des plafonds ou à des délais.
L’application permet-elle de gérer les cartes bancaires et de faire opposition ?
Selon votre carte et votre contrat, l’application peut proposer plusieurs outils pratiques : consultation des plafonds, suivi des paiements, activation ou désactivation temporaire de certaines fonctions et modification de paramètres. En cas de perte ou de vol, une procédure d’opposition peut être accessible depuis l’espace client, mais il est important de suivre les instructions affichées et de contacter rapidement le CIC si la situation l’exige.
L’application CIC est-elle gratuite et compatible avec tous les appareils ?
Le téléchargement de CIC Banque en ligne & Compte est généralement gratuit, mais l’accès aux services nécessite un compte bancaire et peut dépendre de votre convention CIC. L’application fonctionne sur les versions récentes d’Android et d’iOS, tandis que les appareils anciens peuvent ne plus être pris en charge. Une connexion Internet est nécessaire et les éventuels frais de données mobiles dépendent de votre opérateur.